O que é conciliação contábil?
Conciliação contábil é a conferência de que o saldo de cada conta do balancete bate com a prova externa daquele saldo: o extrato do banco, o relatório de contas a receber, a posição de fornecedores, a folha, a guia paga. Quando os dois lados não fecham, a diferença precisa ter origem conhecida e destino definido, seja um ajuste, seja uma pendência com motivo escrito.
Para uma empresa, isso é uma rotina de fechamento. Para um escritório contábil, é uma linha de produção: a mesma conferência repetida conta a conta, cliente a cliente, todo mês, em ERPs e bancos diferentes. É por isso que a gente trata a conciliação contábil como um problema de escala, e não só de técnica. O que funciona com cinco clientes e uma planilha deixa de funcionar com cem, e o sintoma é sempre o mesmo: a divergência aparece no fim do mês, quando já não dá tempo de perguntar ao cliente o que aconteceu.
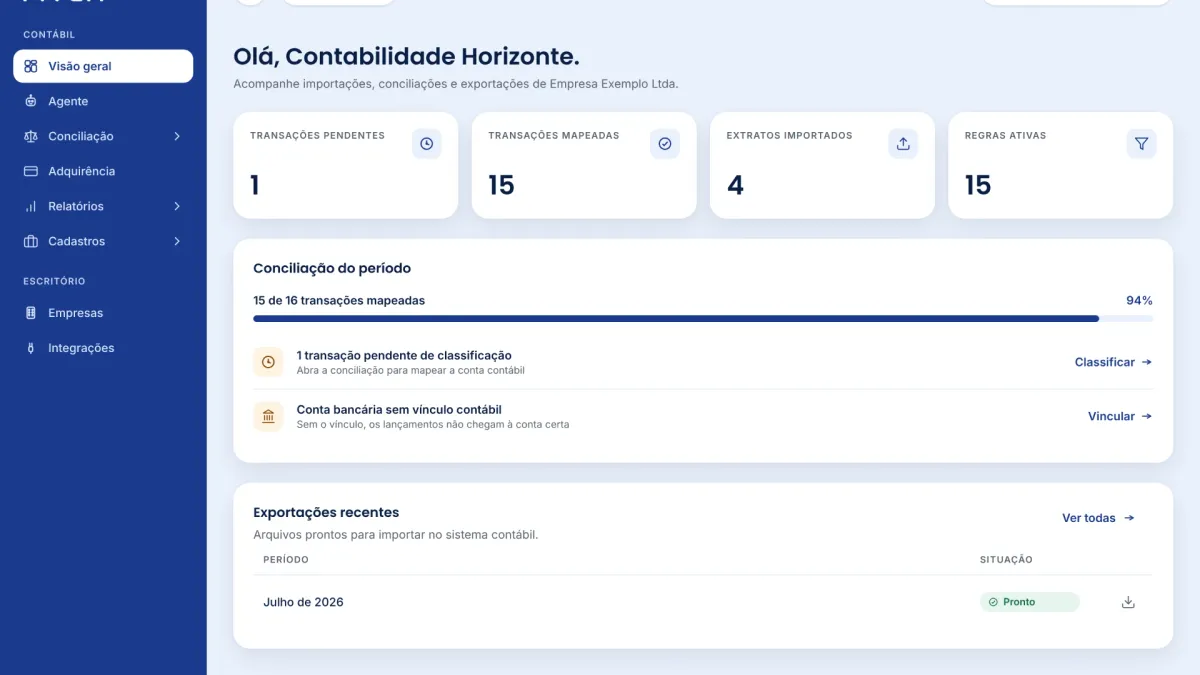
Na MVLTI, o Agente Contábil, a nossa automação contábil, existe para esse ponto da operação: ele cruza os saldos conta a conta, separa as divergências com a origem de cada uma e entrega a conciliação pronta para o seu time revisar. Mais abaixo a gente detalha o que ele faz e o que continua com o contador. Antes, o método, porque automatizar um processo mal desenhado só produz erro mais rápido.
Por que a conciliação contábil importa tanto para o escritório?
A conciliação contábil importa porque é ela que transforma a escrituração em informação confiável, e o escritório responde por essa escrituração. O Conselho Federal de Contabilidade lembra que a escrituração é obrigatória para todas as entidades e que os profissionais precisam aplicar a ITG 2000 (R1), conforme a página de perguntas frequentes do CFC. O Código Civil, no art. 1.179, exige escrituração uniforme, correspondente à documentação, e o levantamento anual do balanço.
Na prática, três coisas dependem de contas conciliadas:
- As obrigações digitais. A ECD é transmitida ao SPED até o último dia útil de junho do ano seguinte, segundo o Portal SPED, e a ECF usa os saldos da ECD no preenchimento inicial. Uma conta que não foi conciliada em março vira um número errado em duas entregas anuais.
- A conversa com o cliente. Balancete com conta transitória crescendo e banco que não fecha tira a autoridade de qualquer análise que o escritório queira oferecer. Quem quer vender contabilidade consultiva precisa primeiro de números em que o cliente confie.
- A margem do escritório. Retrabalho no fechamento é hora de analista sênior gasta em procurar lançamento, não em revisar. Quanto mais tarde a divergência é descoberta, mais caro fica explicá-la.
Conciliação contábil e conciliação bancária são a mesma coisa?
Não: a conciliação bancária é uma parte da conciliação contábil. A bancária compara o extrato com o razão da conta banco; a contábil estende a mesma lógica a todas as contas patrimoniais e de resultado que têm uma prova externa. Muita gente usa os nomes como sinônimos porque o banco costuma ser a primeira conta conciliada e a que mais movimenta, mas um escritório que concilia só bancos deixa de fora fornecedores, impostos, folha e empréstimos, onde mora boa parte dos erros.
| Conciliação bancária | Conciliação financeira | Conciliação contábil | |
|---|---|---|---|
| O que compara | Extrato x razão da conta banco | Previsto x realizado no caixa do cliente | Saldo de cada conta x sua prova externa |
| Fontes | Extrato, OFX, Open Finance | Contas a pagar e receber, agenda de pagamentos | Extratos, relatórios auxiliares, notas, folha, contratos, guias |
| Quem costuma fazer | Escritório ou financeiro do cliente | Financeiro do cliente ou BPO | Escritório contábil |
| Pergunta que responde | O dinheiro que saiu está registrado? | O caixa saiu como planejado? | O balancete representa a empresa? |
| Frequência comum | Diária ou semanal | Diária ou semanal | Mensal, por competência |
Quais contas conciliar e em que ordem?
Concilie primeiro as contas que mais movimentam e as que alimentam imposto, depois as de saldo estável. Uma ordem que funciona bem numa carteira grande:
- Bancos e aplicações: volume alto, prova externa fácil de obter, e todo o resto depende deles.
- Clientes e fornecedores: onde aparecem baixa em duplicidade, adiantamento sem nota e título que nunca foi pago.
- Impostos a recolher e a recuperar: o saldo precisa bater com as guias pagas e com a apuração do mês.
- Folha, encargos e provisões: comparar com o resumo da folha e as guias do período.
- Empréstimos e financiamentos: saldo devedor contra o contrato e o extrato de amortização.
- Estoques, imobilizado e adiantamentos: menos movimento, mas erros que se acumulam por meses.
Conciliação sintética ou analítica?
A conciliação sintética confere só o saldo total da conta; a analítica confere a composição, item a item. Uma conta de clientes cujo saldo total bate com o relatório pode esconder um título de outro ano compensado com um adiantamento recente. Para contas de terceiros, a analítica é a que protege o escritório.
Tipos de conciliação contábil que o escritório deve ter no checklist
- Bancária (contas correntes, aplicações, cartões e maquininhas)
- De clientes e contas a receber
- De fornecedores e contas a pagar
- Fiscal (impostos apurados x guias pagas x saldo contábil)
- Trabalhista (folha e encargos x saldo contábil)
- De empréstimos e partes relacionadas
- De estoques e imobilizado, quando o cliente controla
O que precisa estar em mãos antes de conciliar?
Antes de conciliar, o escritório precisa das duas pontas completas de cada conta para a competência inteira, não de um recorte. Isso significa:
- Extratos de todas as contas do cliente, inclusive as que ele esqueceu de informar
- Razão e balancete da competência, já com os lançamentos de rotina importados
- Relatórios auxiliares do cliente: contas a receber, contas a pagar, posição de estoque
- Notas fiscais de entrada e saída, resumo da folha e guias pagas
- Contratos de empréstimo e cronogramas de parcelas
- O fechamento conciliado do mês anterior, que é o ponto de partida deste
O item que mais trava a operação é o primeiro: documento chegando por WhatsApp, e-mail e pasta compartilhada, cada um com um nome. Quando cada documento fica ligado à competência certa, metade da conferência já está feita.
Como fazer conciliação contábil: passo a passo
A conciliação contábil segue oito passos, e o que muda num escritório é que cada um precisa ser repetível por qualquer pessoa da equipe, não só por quem conhece aquele cliente.
1. Defina a competência e o escopo
Escolha o mês e a lista de contas que serão conciliadas para cada cliente. Um cliente do Simples com uma conta bancária não tem o mesmo checklist de um Lucro Real com cinco bancos e estoque.
2. Reúna as duas pontas completas
Saldo contábil de um lado, prova externa do outro, ambos fechando a competência inteira. Extrato que começa no dia 3 não serve.
3. Padronize antes de comparar
Datas, sinais, histórico e documento precisam estar no mesmo formato. Boa parte das “divergências” de uma primeira comparação é só formato diferente entre o arquivo do banco e o do ERP.
4. Compare primeiro o saldo, depois a composição
Se o saldo bate, verifique a composição nas contas de terceiros. Se não bate, a composição mostra onde está a diferença.
5. Dê origem a cada divergência
Toda diferença precisa de uma causa nomeada: lançamento faltando, duplicado, valor errado, data trocada, conta errada. “Diferença a apurar” não é causa.
6. Corrija ou registre a pendência com motivo
Se a causa está no registro contábil, corrija. Se depende do cliente (um depósito sem identificação, uma nota que não chegou), registre a pendência com o motivo, o responsável e a data em que apareceu.
7. Revise e aprove
Quem prepara não deveria ser quem aprova. A revisão confere se as justificativas fazem sentido e se nenhum ajuste foi feito só para zerar a diferença.
8. Leve as pendências para o mês seguinte
O fechamento conciliado vira o ponto de partida do próximo. Pendência que não é carregada some, e reaparece meses depois como saldo inexplicável.
Divergência com origem e pendência com motivo
Uma conciliação bem feita não é a que zera todas as diferenças, e sim a que explica cada uma. Esse é o princípio que a gente usa no desenho dos agentes: o que é rotina passa, o que é exceção vai para uma pessoa com contexto suficiente para decidir.
Na prática, cada divergência deveria carregar quatro informações:
- Onde: conta, cliente e competência
- Origem: o documento ou a linha do extrato que gerou a diferença
- Motivo: a hipótese de causa, em linguagem que qualquer analista entenda
- Desde quando: a data em que a divergência apareceu pela primeira vez
Com isso, a revisão deixa de ser uma caça e vira uma fila de decisões. E o sócio consegue ver, por cliente, onde a operação está acumulando exceção.
Toda diferença precisa ser zerada na hora?
Não. Diferença que depende de documento do cliente pode ficar aberta, desde que tenha motivo, responsável e prazo para ser resolvida. O erro é o contrário: lançar um ajuste genérico para fechar o mês e deixar a causa para depois.
Quais são os erros mais comuns na conciliação contábil?
Os erros mais comuns são de registro, não de cálculo: o lançamento existe, mas está duplicado, na data errada ou na conta errada. Os que mais aparecem numa carteira grande:
- Lançamento em duplicidade, quando o mesmo pagamento entra pela importação do extrato e pela baixa manual do título
- Competência trocada, com a nota de dezembro lançada em janeiro porque chegou atrasada
- Tarifas, juros e IOF não lançados, pequenos no mês e relevantes no ano
- Depósito sem identificação, que vai para uma conta transitória e nunca sai de lá
- Classificação na conta errada, como uma despesa pessoal do sócio paga pela conta da empresa
- Saldo inicial que não bate com o fechamento conciliado do mês anterior, sinal de que alguém mexeu em período fechado
- Ajuste forçado para zerar a diferença sem explicar a causa
O último é o mais perigoso, porque esconde todos os outros.
Com que frequência fazer a conciliação contábil?
A conciliação contábil deve ser feita no mínimo uma vez por competência, antes do fechamento do balancete. Para bancos e contas de alto volume, conciliar ao longo do mês é melhor: a divergência apontada no dia em que aparece ainda tem contexto, e o cliente ainda lembra do pagamento. Contas de saldo estável, como imobilizado, podem ter conferência mensal do saldo e revisão mais profunda em períodos maiores, conforme o risco de cada cliente.
O ganho de conciliar continuamente não é só velocidade. É que o fechamento deixa de ser o momento em que se descobrem os problemas e passa a ser o momento em que se confirma o que já foi visto.
Quando a planilha deixa de dar conta?
A planilha deixa de dar conta quando a conciliação passa a depender de quem a montou. Alguns sinais claros:
- Cada analista tem a sua planilha paralela, com fórmulas que só ele entende
- O fechamento atrasa quando uma pessoa sai de férias
- Ninguém sabe dizer quantas pendências estão abertas na carteira inteira
- A mesma divergência é investigada duas vezes, por duas pessoas
- O cliente é cobrado três vezes pelo mesmo documento
Planilha não tem trilha de quem decidiu o quê, não carrega pendência de um mês para o outro sozinha e não avisa quando um extrato chegou. Para dez clientes, isso se resolve com disciplina. Para uma carteira que cresce, vira custo fixo de retrabalho.
Como automatizar a conciliação contábil sem perder o controle?
Automatize a parte repetitiva (importar, padronizar, cruzar saldos) e mantenha com o contador a parte que exige julgamento (decidir o ajuste, aprovar, assinar). É assim que o Agente Contábil da MVLTI trabalha, em três etapas:
- Conecta: lê extratos, arquivos do ERP e documentos recebidos.
- Executa: classifica lançamentos e cruza saldos conta a conta.
- Entrega: devolve a conciliação com as divergências separadas, cada uma com a origem.
O que o escritório recebe é a conciliação pronta para revisão, a lista de divergências com origem e os documentos organizados por competência. Lançamento com classificação duvidosa não entra no sistema por conta própria: fica separado como pendência, com o motivo visível. E o agente não lança direto no ERP; ele prepara, e a validação continua com o seu time.
O agente conecta os sistemas que o escritório já usa, sem trocar o ERP. A conexão com cada sistema é avaliada na implantação, que leva de 2 a 4 semanas. O tráfego de dados usa TLS 1.3 e a operação segue a LGPD.
Open Finance ajuda na conciliação?
Ajuda, porque elimina o passo de pedir extrato ao cliente. O Banco Central descreve o Open Finance como o compartilhamento de dados entre instituições autorizadas, sempre com o consentimento do cliente. No plano Plus da MVLTI, a conciliação de extratos via Open Finance está incluída, conforme integração e cobertura disponíveis para cada banco.
A inteligência artificial elimina a revisão do contador?
Não. A IA tira da frente a conferência linha por linha e separa as exceções; a decisão sobre cada ajuste e a assinatura da entrega continuam com o contador, que mantém a responsabilidade profissional. O que muda é onde o tempo do analista vai parar: em vez de procurar a diferença, ele decide o que fazer com ela.
Quanto custa automatizar a conciliação?
Na MVLTI, os planos começam no Start, a partir de R$ 359 por mês para até 50 CNPJs clientes, e o Plus, a partir de R$ 659 por mês para até 100 CNPJs, já inclui a conciliação de extratos via Open Finance, conforme integração e cobertura disponíveis. A comparação completa dos planos, com o que cada um inclui, está na página de preços da MVLTI. Implantação e configurações especiais são orçadas à parte, na proposta.
Por onde começar na sua carteira?
Comece pelos clientes de maior volume de lançamentos e pelos que mais atrasam o fechamento: é onde a conciliação contínua devolve mais horas ao time. Defina o checklist de contas por perfil de cliente, padronize como uma pendência é registrada e só então automatize, para que o agente siga o mesmo critério que a sua equipe já usa.
Se quiser ver como isso ficaria com os seus ERPs e bancos, chame a gente no WhatsApp: a conversa começa pelo diagnóstico de onde o seu fechamento perde tempo hoje.