O que são obrigações acessórias?
Obrigações acessórias são as declarações, escriturações e registros que a empresa precisa entregar ao Fisco para informar o que fez, mesmo quando não há imposto a pagar. O Código Tributário Nacional, no art. 113, define a obrigação acessória como as prestações, positivas ou negativas, previstas no interesse da arrecadação ou da fiscalização dos tributos.
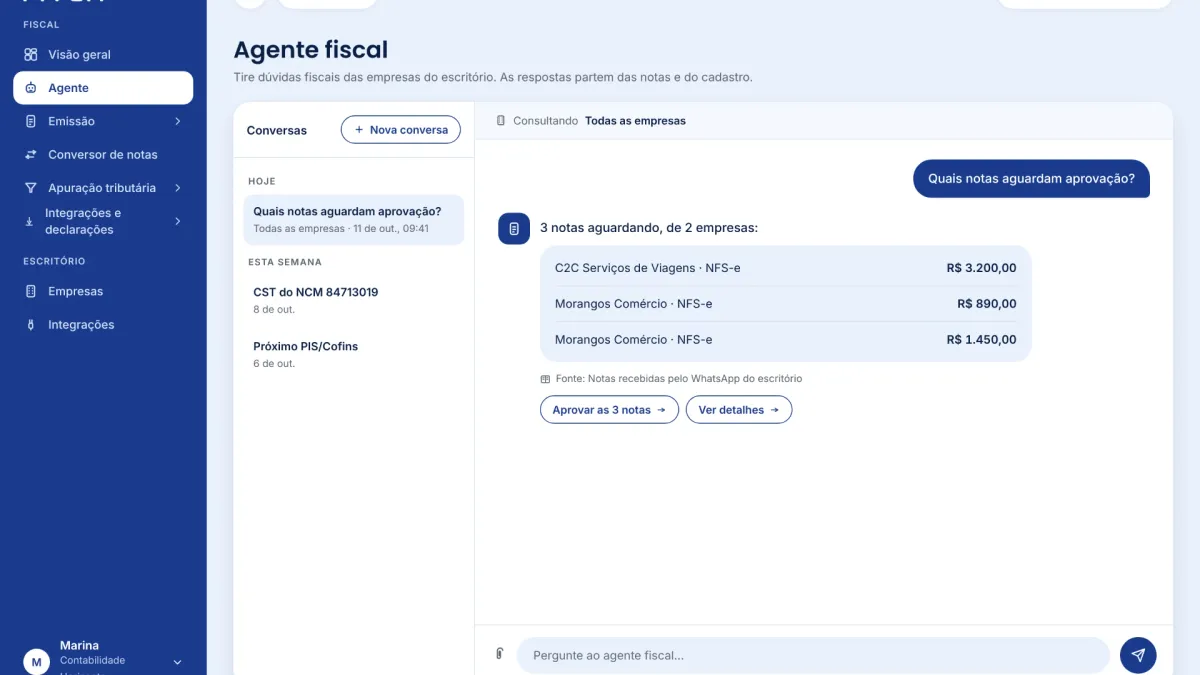
Para o escritório contábil, o desafio não é saber o que cada declaração é. É controlar dezenas delas, com prazos diferentes, para cada empresa da carteira, sem depender da agenda de alguém. É para isso que existe o Agente Fiscal, a automação fiscal da MVLTI: ele acompanha os prazos por empresa, cobra e confere os documentos e aponta inconsistências antes do envio.
Obrigação principal x obrigação acessória: qual a diferença?
A obrigação principal é pagar o tributo; a acessória é informar, escriturar ou declarar. O CTN separa as duas no mesmo art. 113: a principal tem por objeto o pagamento de tributo ou penalidade, e a acessória tem por objeto prestações de informação e registro.
Na rotina, as duas andam juntas. A DCTFWeb declara o débito que gera a guia; a EFD-Contribuições escritura a base do PIS e da Cofins que já foram apurados. Por isso uma declaração errada costuma revelar uma apuração errada, e vice-versa.
Para que servem as obrigações acessórias?
As obrigações acessórias servem para que o Fisco cruze informações sem precisar visitar a empresa. A escrituração contábil, a fiscal, a folha e as retenções chegam por caminhos diferentes e são comparadas entre si. Para o escritório, isso tem uma consequência prática: uma inconsistência entre duas entregas do mesmo cliente aparece para a Receita, mesmo que cada entrega, isoladamente, pareça correta.
Quais são as principais obrigações acessórias?
As principais obrigações acessórias federais de uma empresa são ECD, ECF, EFD-Contribuições, EFD ICMS/IPI, EFD-Reinf, DCTFWeb e eSocial, além das declarações próprias do Simples Nacional e do MEI. A tabela resume o que cada uma informa, quem entrega e o prazo, sempre pela fonte oficial:
| Obrigação | O que informa | Quem entrega | Periodicidade e prazo | Fonte |
|---|---|---|---|---|
| ECD | Livros Diário e Razão, balanços | Empresas obrigadas à escrituração pela legislação comercial; Simples dispensado | Anual, até o último dia útil de junho do ano seguinte | Portal SPED |
| ECF | Apuração do IRPJ e da CSLL, e-Lalur e e-Lacs | Lucro Real, Presumido e Arbitrado, imunes e isentas | Anual, até o último dia útil de julho do ano seguinte | Portal SPED |
| EFD-Contribuições | Base e apuração de PIS e Cofins | Lucro Real e Lucro Presumido | Mensal, até o 10º dia útil do segundo mês seguinte | Portal SPED |
| EFD ICMS/IPI | Documentos fiscais e apuração de ICMS e IPI | Contribuintes de ICMS ou IPI | Mensal, com prazo fixado por cada estado | Portal SPED |
| EFD-Reinf | Retenções e rendimentos pagos fora da folha | Empresas com eventos a informar no mês | Mensal, até o dia 15 | Portal SPED |
| DCTFWeb | Débitos de contribuições e retenções | Empregadores e quem tem retenções, inclusive MEI com empregado | Mensal, até o último dia útil do mês seguinte | gov.br |
| eSocial | Admissões, folha, afastamentos, desligamentos | Todo empregador | Por evento e mensal | eSocial |
| PGDAS-D e DEFIS | Apuração mensal e declaração anual do Simples | Optantes pelo Simples Nacional | Mensal e anual | Portal do Simples Nacional |
| DASN-SIMEI | Faturamento anual do MEI | Microempreendedor individual | Anual, até 31 de maio | gov.br |
Prazos mudam por norma, e eventos como cisão, fusão ou extinção têm datas próprias. Antes de montar o calendário do ano, confira cada data na Agenda Tributária da Receita Federal e no portal de cada obrigação.
Quais obrigações acessórias cada regime tributário entrega?
O regime tributário define a maior parte da lista, mas não toda: atividade, estado, município e a existência de empregados acrescentam declarações. Por isso o controle precisa ser feito por empresa, não por regime.
MEI
O MEI entrega a DASN-SIMEI uma vez por ano. Se contratar empregado, passa a ter eventos no eSocial e a DCTFWeb, como lembra a página da DCTFWeb no gov.br.
Simples Nacional
A empresa do Simples apura mensalmente no PGDAS-D e entrega a DEFIS uma vez por ano. Fica dispensada da ECD pela regra da Receita, mas continua com eSocial e DCTFWeb quando tem empregados, EFD ICMS/IPI quando o estado exige, e as declarações do município.
Lucro Presumido
O Presumido soma a ECF, a EFD-Contribuições e, em regra, a ECD. A Instrução Normativa RFB nº 2.003/2021, no art. 3º, dispensa da ECD o Presumido que mantém o livro Caixa com toda a movimentação financeira, inclusive a bancária, desde que não distribua lucros acima da base de cálculo sem retenção do imposto de renda: a dispensa precisa ser conferida cliente a cliente. EFD-Reinf, DCTFWeb e eSocial entram conforme a operação.
Lucro Real
O Real tem a lista mais longa: ECD, ECF com o e-Lalur, EFD-Contribuições mensal, EFD ICMS/IPI quando contribuinte, EFD-Reinf, DCTFWeb e eSocial. É o regime em que a conciliação entre as entregas mais pesa, porque a ECF parte dos saldos da ECD.
Estaduais e municipais
Além das federais, cada estado regula a sua parte da EFD ICMS/IPI, e cada município tem suas regras de nota fiscal de serviço e declarações do ISS. Um escritório com clientes em vários municípios tem, na prática, vários calendários.
Quais são as obrigações acessórias mensais e anuais?
As mensais são as que mais pesam na operação, porque se repetem para cada empresa todo mês:
- Mensais: EFD-Contribuições, EFD ICMS/IPI, EFD-Reinf, DCTFWeb, eventos periódicos do eSocial e PGDAS-D
- Anuais: ECD, ECF, DEFIS e DASN-SIMEI
As anuais concentram risco: um erro de março só aparece em junho ou julho, quando a ECD e a ECF são montadas. Uma conciliação contábil feita todo mês evita que o ano inteiro precise ser revisto às vésperas do prazo.
O que acontece se a empresa atrasar ou não entregar?
Atrasar ou deixar de entregar uma obrigação acessória gera multa, mesmo que o imposto tenha sido pago em dia. O CTN prevê que a obrigação acessória, quando não cumprida, se converte em obrigação principal em relação à penalidade pecuniária. O cálculo da multa está na norma de cada declaração, e a declaração com erro também precisa ser retificada, o que consome tempo do escritório.
Há ainda o efeito indireto: declaração pendente aparece na situação fiscal do cliente e pode travar a emissão de certidões de que ele precisa para vender, participar de licitação ou tomar crédito. Para o escritório, é um problema de relacionamento, não só de multa.
Como o escritório controla as obrigações acessórias de toda a carteira?
O escritório controla bem as obrigações acessórias quando transforma a lista em uma matriz por empresa e acompanha cada célula até o protocolo. Uma rotina que funciona:
- Monte a matriz obrigação x empresa. Para cada cliente: regime, atividade, estado, município, empregados e retenções. A matriz diz quais declarações ele tem.
- Gere o calendário por empresa. Datas oficiais de cada obrigação, já ajustadas a dia útil.
- Cobre o documento antes do prazo, não na véspera. Uma única lista do que falta, por cliente, em vez de mensagens soltas.
- Cruze antes de transmitir. Apuração x escrituração x guia paga. É aqui que a maior parte dos erros aparece.
- Defina quem prepara e quem revisa. Cada empresa da carteira com um nome responsável por cada etapa.
- Arquive o recibo junto da competência. Na fiscalização, a prova de entrega precisa ser encontrada em minutos.
O que o Agente Fiscal faz e o que fica com o seu time?
O Agente Fiscal coleta e valida os documentos fiscais, acompanha prazos e pendências, prepara os dados para SPED e EFD e sinaliza inconsistências antes do envio. O escritório recebe um painel de prazos por empresa, a apuração preparada para revisão e as inconsistências com a origem de cada uma. As pendências chegam em uma lista única por empresa, com o que falta e desde quando.
A implantação leva de 2 a 4 semanas, e os planos começam no Start, a partir de R$ 359 por mês para até 50 CNPJs, com detalhes na página de preços.
O que muda nas obrigações acessórias com a reforma tributária?
A reforma tributária cria novos tributos sobre o consumo e, com eles, novas informações a declarar, enquanto as obrigações atuais continuam valendo durante a transição. A Lei Complementar nº 214/2025 instituiu o IBS, a CBS e o Imposto Seletivo, e o governo mantém um portal da reforma com os serviços do novo regime.
2026 é o ano de teste. A CBS aparece com alíquota de 0,9% e o IBS com 0,1%, destacados nos documentos fiscais eletrônicos, como a NF-e e a NFS-e. O Ato Conjunto RFB/CGIBS nº 1/2025 diz que a apuração de 2026 tem caráter só informativo, sem efeito tributário, desde que as obrigações acessórias sejam cumpridas, e é esse cumprimento que garante a dispensa do recolhimento prevista na lei. Até o quarto mês depois da publicação da parte comum dos regulamentos do IBS e da CBS, a falta dos campos novos nos documentos não gera multa. Em 2027 vem o passo seguinte: a CBS passa a ser cobrada e PIS e Cofins são extintos, conforme a Emenda Constitucional nº 132/2023. ICMS e ISS diminuem de 2029 a 2032 e acabam em 2033.
Para o escritório, o período de convivência entre os dois sistemas significa mais cruzamento de dados, não menos. Quem já tem documentos organizados por competência e prazos acompanhados por empresa chega à transição com base para o novo cenário. O Agente Fiscal ajuda nisso mantendo dados e documentos organizados, e escritórios em preparação para CBS e IBS estão entre os perfis para quem ele foi desenhado.
Por onde começar
Comece pela matriz: liste as obrigações de cada cliente e confira, uma a uma, contra a fonte oficial. Ela vai mostrar onde a carteira tem mais risco de atraso, quase sempre nos clientes com empregados, vários estabelecimentos ou municípios diferentes.
Se quiser ver essa matriz virar um painel de prazos com as pendências de cada empresa, fale com a gente pelo WhatsApp: a gente mostra como o Agente Fiscal funcionaria com os sistemas do seu escritório.